Una vicenda che riguarda la Centrale Rischi della Banca d’Italia, le segnalazioni a sofferenza, il credito alle imprese e il potere che gli istituti bancari possono esercitare sul destino economico di aziende e famiglie. Un capitolo che mostra come una semplice comunicazione possa produrre effetti devastanti e immediati.
La segnalazione a sofferenza
(Tratto dal libro “Io Non Mi Uccido”)
A soli 18 giorni dall’invio del reclamo formale e senza attendere la sua conclusione, il 19 dicembre 2014 ricevemmo una raccomandata con cui veniva comunicato che:
“i rapporti intestati vengono scritturati fra le sofferenze della Banca, con relativa segnalazione alla Centrale Rischi della Banca d’Italia”.
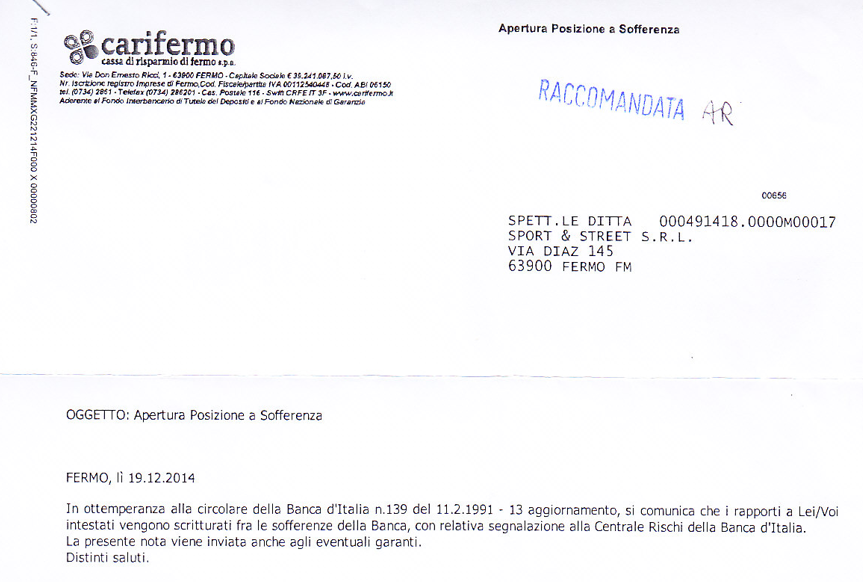
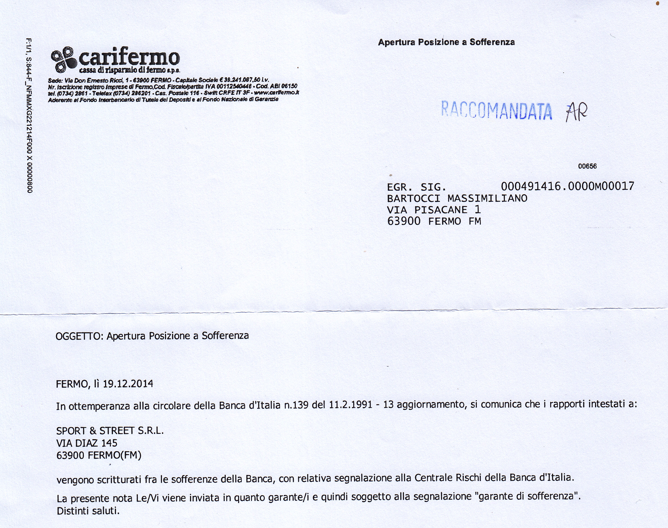
Per una partita IVA, l’iscrizione a sofferenza presso la Centrale Rischi della Banca d’Italia equivale, nella maggior parte dei casi, a una condanna economica.
Non a caso la normativa e le istruzioni della Banca d’Italia prevedono che tale segnalazione sia riservata a situazioni particolarmente gravi, caratterizzate da una rilevante insolvenza e da una condizione finanziaria prossima all’incapacità di adempiere regolarmente alle proprie obbligazioni.
Nel nostro caso, tuttavia, non esistevano rate arretrate e la società aveva recentemente effettuato una ricapitalizzazione superiore a 400.000 euro.
Circostanze che, a nostro avviso, risultavano difficilmente conciliabili con una situazione di insolvenza irreversibile.
Se qualcuno aveva intenzione di far fallire la società, non sembrava certo trovarsi al suo interno.
Il potere di una segnalazione
Gli effetti di una segnalazione a sofferenza non potevano essere ignorati dai dirigenti di una banca e, soprattutto, dal responsabile dell’ufficio rischi.
Anche la procedura adottata dalla banca e la rapidità con cui si giunse alla segnalazione a sofferenza pongono interrogativi difficili da ignorare.
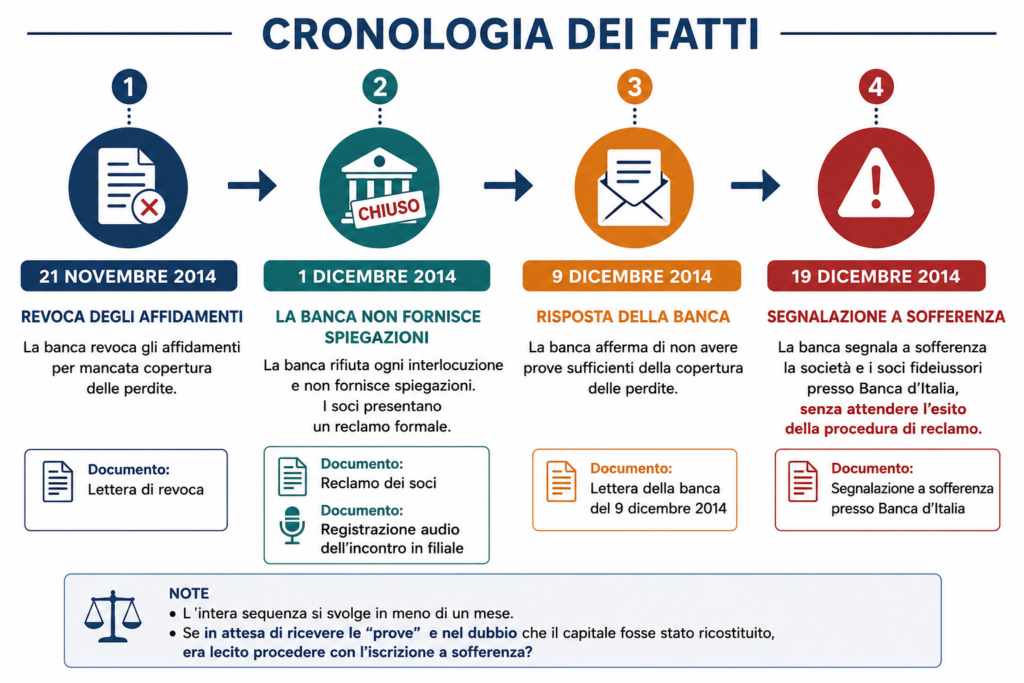
In attesa di ricevere le “prove” e nel dubbio che il capitale fosse stato ricostituito era lecito procedere con l’iscrizione a sofferenza?
Quelle prove erano nella disponibilità dei soci e non si comprende perché questi avrebbero dovuto rifiutarsi di fornirle, visto che dalla loro produzione dipendeva la sorte della società.
Il dubbio, semmai, era un altro: la banca non aveva avuto modo di riceverle oppure non aveva realmente voluto prenderne visione?
Chi non ha mai gestito un’attività imprenditoriale spesso non immagina l’enorme potere attribuito a questo strumento.
Una semplice segnalazione può compromettere definitivamente la capacità di un’impresa di operare sul mercato.
Uno strumento che, se utilizzato impropriamente o affidato alle persone sbagliate, può trasformarsi in qualcosa di estremamente pericoloso.
Anche la sola minaccia di una segnalazione a sofferenza potrebbe indurre molte persone a fare o a non fare determinate scelte.
Una sorta di pistola puntata alla tempia.
Del resto, la mancanza di liquidità è una delle principali cause di chiusura delle aziende.
«Credevo di poter volare, ma la mia banca mi ha tagliato le ali»
Lo sapevano bene gli imprenditori e gli artigiani della CNA di Reggio Emilia che, proprio in quel periodo, promossero una campagna pubblicitaria particolarmente efficace.
Manifesti con l’immagine dei piedi di una persona impiccata accompagnati dalla scritta:
“CREDEVO DI POTER VOLARE MA LA MIA BANCA MI HA TAGLIATO LE ALI. Un’impresa senza credito è un’impresa senza futuro”.
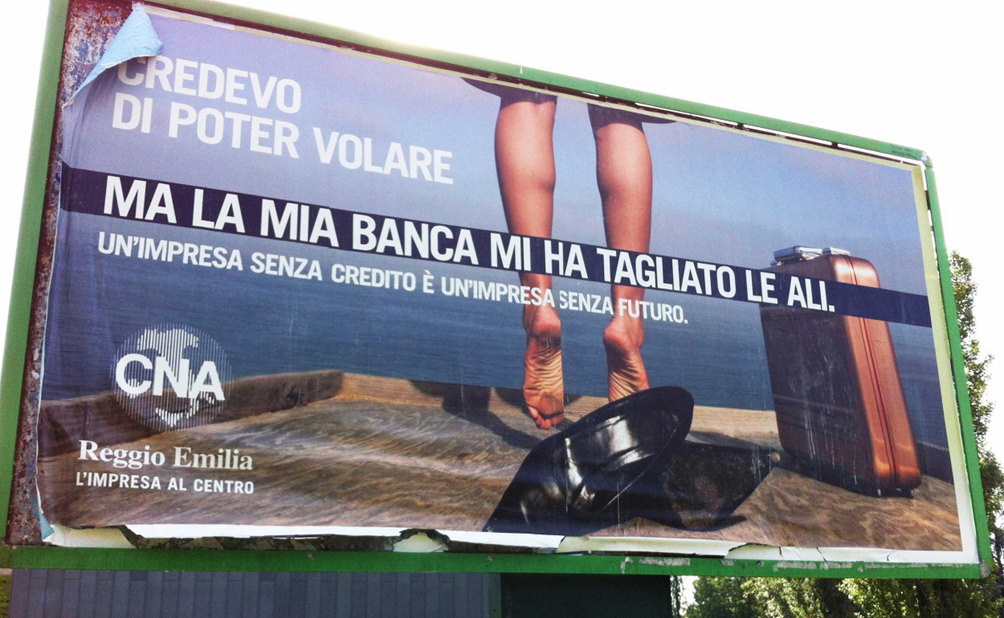
Uno slogan forte, ma capace di rappresentare con efficacia il legame tra credito e sopravvivenza delle imprese.
L’effetto domino sulle altre banche
Noi ignoravamo completamente le conseguenze pratiche di una segnalazione a sofferenza.
Le scoprimmo immediatamente.
La prima fu il cosiddetto effetto domino.
Tutti gli istituti con cui intrattenevamo rapporti bancari iniziarono a bloccare i conti correnti e a revocare le linee di affidamento.
Per la verità, venimmo a conoscenza della situazione ancora prima di ricevere ufficialmente la raccomandata.
Presentandoci allo sportello per versare l’incasso giornaliero, l’addetta ci spiegò che il versamento non poteva essere accettato perché il conto risultava bloccato a seguito di una segnalazione a sofferenza.
Fu il primo segnale concreto di ciò che stava accadendo.
Quando ti tolgono anche la carta di credito
Tra i tanti episodi che seguirono, ce n’è uno che ancora oggi ricordo con particolare amarezza.
Pochi giorni dopo fui convocato dal direttore della filiale del Monte dei Paschi di Siena presso cui avevo il conto corrente personale.
Con estrema cortesia mi chiese di restituire la carta di credito.
Anche quella decisione era stata determinata dalla segnalazione.
Fu in quel momento che compresi davvero la portata di ciò che stava accadendo.
Il sistema bancario poteva permettersi di condannare economicamente una persona ancora prima che qualsiasi organo giudiziario si fosse pronunciato.
Non veniva soltanto precluso l’accesso al credito.
Si chiudevano tutte le porte.
Dalle più importanti alle più banali.
Finanziamenti.
Prestiti.
Carte di credito.
Acquisti rateali.
Perfino le più comuni forme di credito al consumo.
Erano anni che non giravo con denaro contante.
E quella nuova condizione mi provocava una sensazione difficile da descrivere.
Una riflessione sul potere bancario
Continuavo a interrogarmi sul potere attribuito a soggetti privati che possono incidere in modo così profondo sulla vita economica delle persone e delle aziende.
Un potere enorme.
Un potere che potrebbe finire nelle mani di persone incapaci di comprendere le conseguenze delle proprie decisioni.
O peggio.
Nelle mani di soggetti animati da logiche di appartenenza, relazioni personali o da quella particolare “mentalità massonica” di cui ho parlato nel capitolo precedente.
Una mentalità che può assumere forme diverse.
E che, nel nostro caso, non aveva ancora esaurito la sua capacità di arrecare danno.