Una riflessione sui contratti bancari, sulle clausole di revoca degli affidamenti, sulla discrezionalità degli istituti di credito e sui rischi che ogni imprenditore dovrebbe conoscere prima di firmare un finanziamento. Perché spesso il pericolo non si nasconde nelle difficoltà economiche, ma nelle condizioni accettate senza leggerle.
Quando scopri di essere entrato in guerra
(Tratto dal libro “Io Non Mi Uccido”)
Quando una persona decide di aprire una partita IVA non è certo preparata ad affrontare le ragnatele tese dagli sciacalli “legali” che operano in Italia.
Si preoccupa semplicemente di lavorare e mantenere la propria famiglia.
Non immagina di essere entrata in guerra.
Da questo punto di vista eravamo degli autentici sprovveduti.
Consideravamo le banche, in quanto depositarie del denaro pubblico, come soggetti per certi versi istituzionali.
L’atteggiamento corretto avrebbe invece richiesto molta più prudenza.
I contratti che nessuno legge
Nessuno di noi aveva mai letto attentamente i contratti che ci erano stati sottoposti.
Pensavamo fossero semplici moduli standard.
Uguali per tutte le banche.
Solo anni dopo, rileggendo quelle clausole, iniziammo a comprendere la reale portata degli strumenti che avevamo firmato.
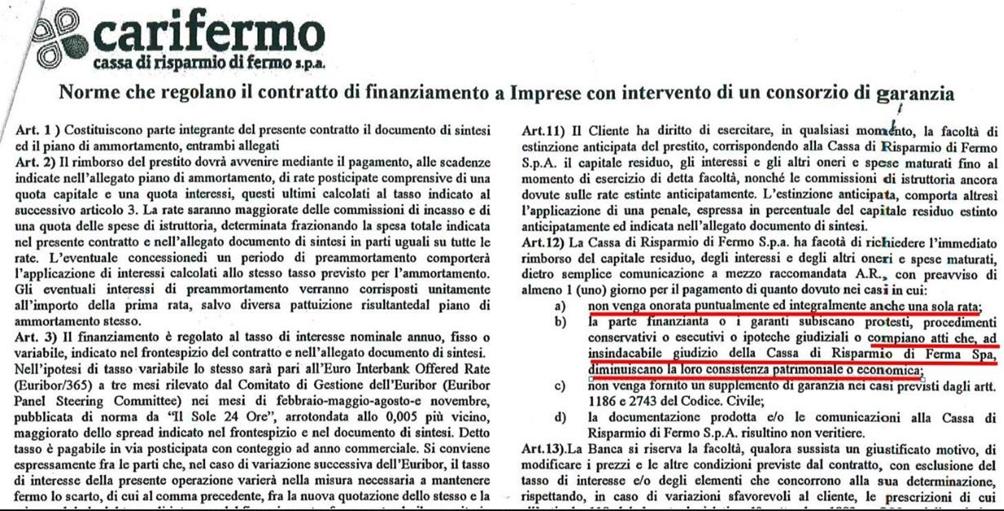
Nel contratto di finanziamento della Cassa di Risparmio di Fermo, all’articolo 12, era previsto che:
“la Cassa di Risparmio di Fermo ha la facoltà di richiedere l’immediato rimborso del capitale residuo, degli interessi e degli altri oneri e spese maturati, dietro semplice comunicazione a mezzo raccomandata AR con preavviso di almeno 1 (uno) giorno per il pagamento di quanto dovuto nei casi in cui:
- Non venga onorata puntualmente ed integralmente anche una sola rata;
- La parte finanziata e i garanti subiscano protesti, procedimenti conservativi o esecutivi o ipoteche giudiziali o compiano atti che, ad insindacabile giudizio della Cassa di Risparmio di Fermo, ne diminuiscano la loro consistenza patrimoniale o economica”
Il potere discrezionale della banca
Anche all’imprenditore più inesperto appare evidente che sottoscrivere clausole di questo tipo significa affidare una parte importante del destino della propria azienda alle decisioni della banca.
Una semplice difficoltà momentanea.
Un ritardo.
Un peggioramento degli indici patrimoniali.
Qualsiasi elemento potrebbe diventare il presupposto per una richiesta di rimborso immediato.
La stessa clausola attribuiva alla banca una valutazione:
“ad insindacabile giudizio della Cassa di Risparmio di Fermo”.
Un’espressione che col tempo mi ha fatto riflettere molto sul rapporto tra credito e libertà d’impresa.
Buona fede, correttezza e abuso del diritto
In teoria esiste un limite fondamentale.
L’obbligo di correttezza e buona fede previsto dall’articolo 1375 del Codice Civile.
Principio che dovrebbe impedire l’abuso di un diritto contrattuale.
La domanda che mi ponevo era semplice:
come può essere considerato conforme alla buona fede pretendere la restituzione integrale di una somma finanziata entro due o tre giorni?
Soprattutto quando quella somma è stata utilizzata proprio per le finalità per cui il finanziamento era stato concesso.
Quando il problema diventa la giustizia
Ma il vero problema emerge quando la banca decide di applicare queste clausole.
Che cosa può fare il cliente?
Può soltanto rivolgersi alla giustizia.
Con costi elevati.
Tempi imprevedibili.
Esiti incerti.
E con il rischio di vedere compromessa la sopravvivenza stessa della propria attività prima ancora che il giudice si pronunci.
Un consiglio agli imprenditori
L’esperienza mi ha insegnato una lezione molto semplice.
Mai firmare un contratto senza averlo letto attentamente.
Ancora meglio:
farsi consegnare la documentazione qualche giorno prima della firma.
Valutarla.
Farla esaminare.
Comprenderne i rischi.
Perché alcune clausole possono trasformarsi in vere e proprie trappole.
E quando la ragnatela si chiude, il ragno non sempre è quello che si pensa.
Credito, usura e imprenditori in difficoltà
Dietro clausole come queste possono nascondersi conseguenze molto più gravi.
Un imprenditore che si trova improvvisamente a dover restituire somme elevate in tempi impossibili può essere facilmente esposto a fenomeni di usura.
Non è un caso che molti soggetti in difficoltà vengano avvicinati da persone disposte a fornire liquidità immediata in cambio di interessi insostenibili.
Il cosiddetto prestito a strozzo.
Un meccanismo che finisce spesso per aggravare ulteriormente la situazione economica di chi è già in difficoltà.
Le segnalazioni al Comitato Io Non Mi Uccido
Nel tempo il Comitato Io Non Mi Uccido raccolse numerose segnalazioni.
Rivendite di materiali edili.
Imprese agricole.
Attività di trasporto.
Aziende di climatizzazione.
Noleggio di piattaforme.
Vicende differenti ma accomunate dalla percezione di aver subito conseguenze rilevanti a seguito di iniziative assunte dalla Cassa di Risparmio di Fermo.
La nuova amministrazione della società
Mentre cercavamo di difenderci, dovevamo anche garantire la continuità aziendale.
L’amministratore si era dimesso.
Nessuno voleva assumere quell’incarico.
Fu così che ci affidammo alla Omnia Service.
Lo studio individuò un nuovo amministratore e predispose la strategia difensiva necessaria per affrontare il decreto ingiuntivo e le successive iniziative della banca.
L’incontro con l’ufficio legale della banca
Nel frattempo tentai anche un confronto diretto con la banca.
Chiesi un appuntamento con il presidente, l’ingegner Amedeo Grilli.
Venni invece indirizzato all’ufficio legale.
Ad attendermi trovai Rosario Ventola, detto “Saso”.
Portai con me tutta la documentazione.
Le contabili.
Le prove degli apporti di capitale.
Ma non sembrò interessato a visionarle.
Mi liquidò con una frase che ricordo ancora perfettamente:
“se abbiamo sbagliato pagheremo”.
Con il tempo avrei scoperto che quella vicenda era molto più complessa di quanto apparisse.
E che forse avevo già sfiorato interessi che ancora non conoscevo.
Forse era proprio lì che affondavano le radici della reazione della banca.