Una storia di banche, affidamenti revocati, credito alle imprese, rapporti con gli istituti finanziari e conseguenze economiche che possono incidere profondamente sulla vita di un’azienda e delle persone che la guidano.
Quando pensavamo di essere usciti dalla crisi
(Questo articolo riprende e approfondisce temi trattati nel libro “Io Non Mi Uccido“)
Per tutti questi motivi non avevamo mai voluto avere rapporti con questa banca e, una volta “caduti” nell’errore, utilizzavamo il fido nei limiti del concesso e ci preoccupavamo di non ritardare mai il pagamento di alcuna rata del prestito chirografario.
Il finanziamento era infatti in regolare ammortamento.
Nessuna rata arretrata.
Parte del debito era già stata restituita.
Restavano ancora circa 29.000 euro dei 50.000 iniziali.
Per la Cassa di Risparmio di Fermo evidentemente il problema non erano i circa 59.000 euro di esposizione complessiva della Sport & Street.
Quelle somme risultavano garantite:
- dai beni aziendali;
- dai beni personali dei soci;
- da ulteriori garanzie consortili.
Pensavamo quindi che il percorso di risanamento fosse ormai avviato.
Ci sbagliavamo.
La revoca improvvisa degli affidamenti bancari
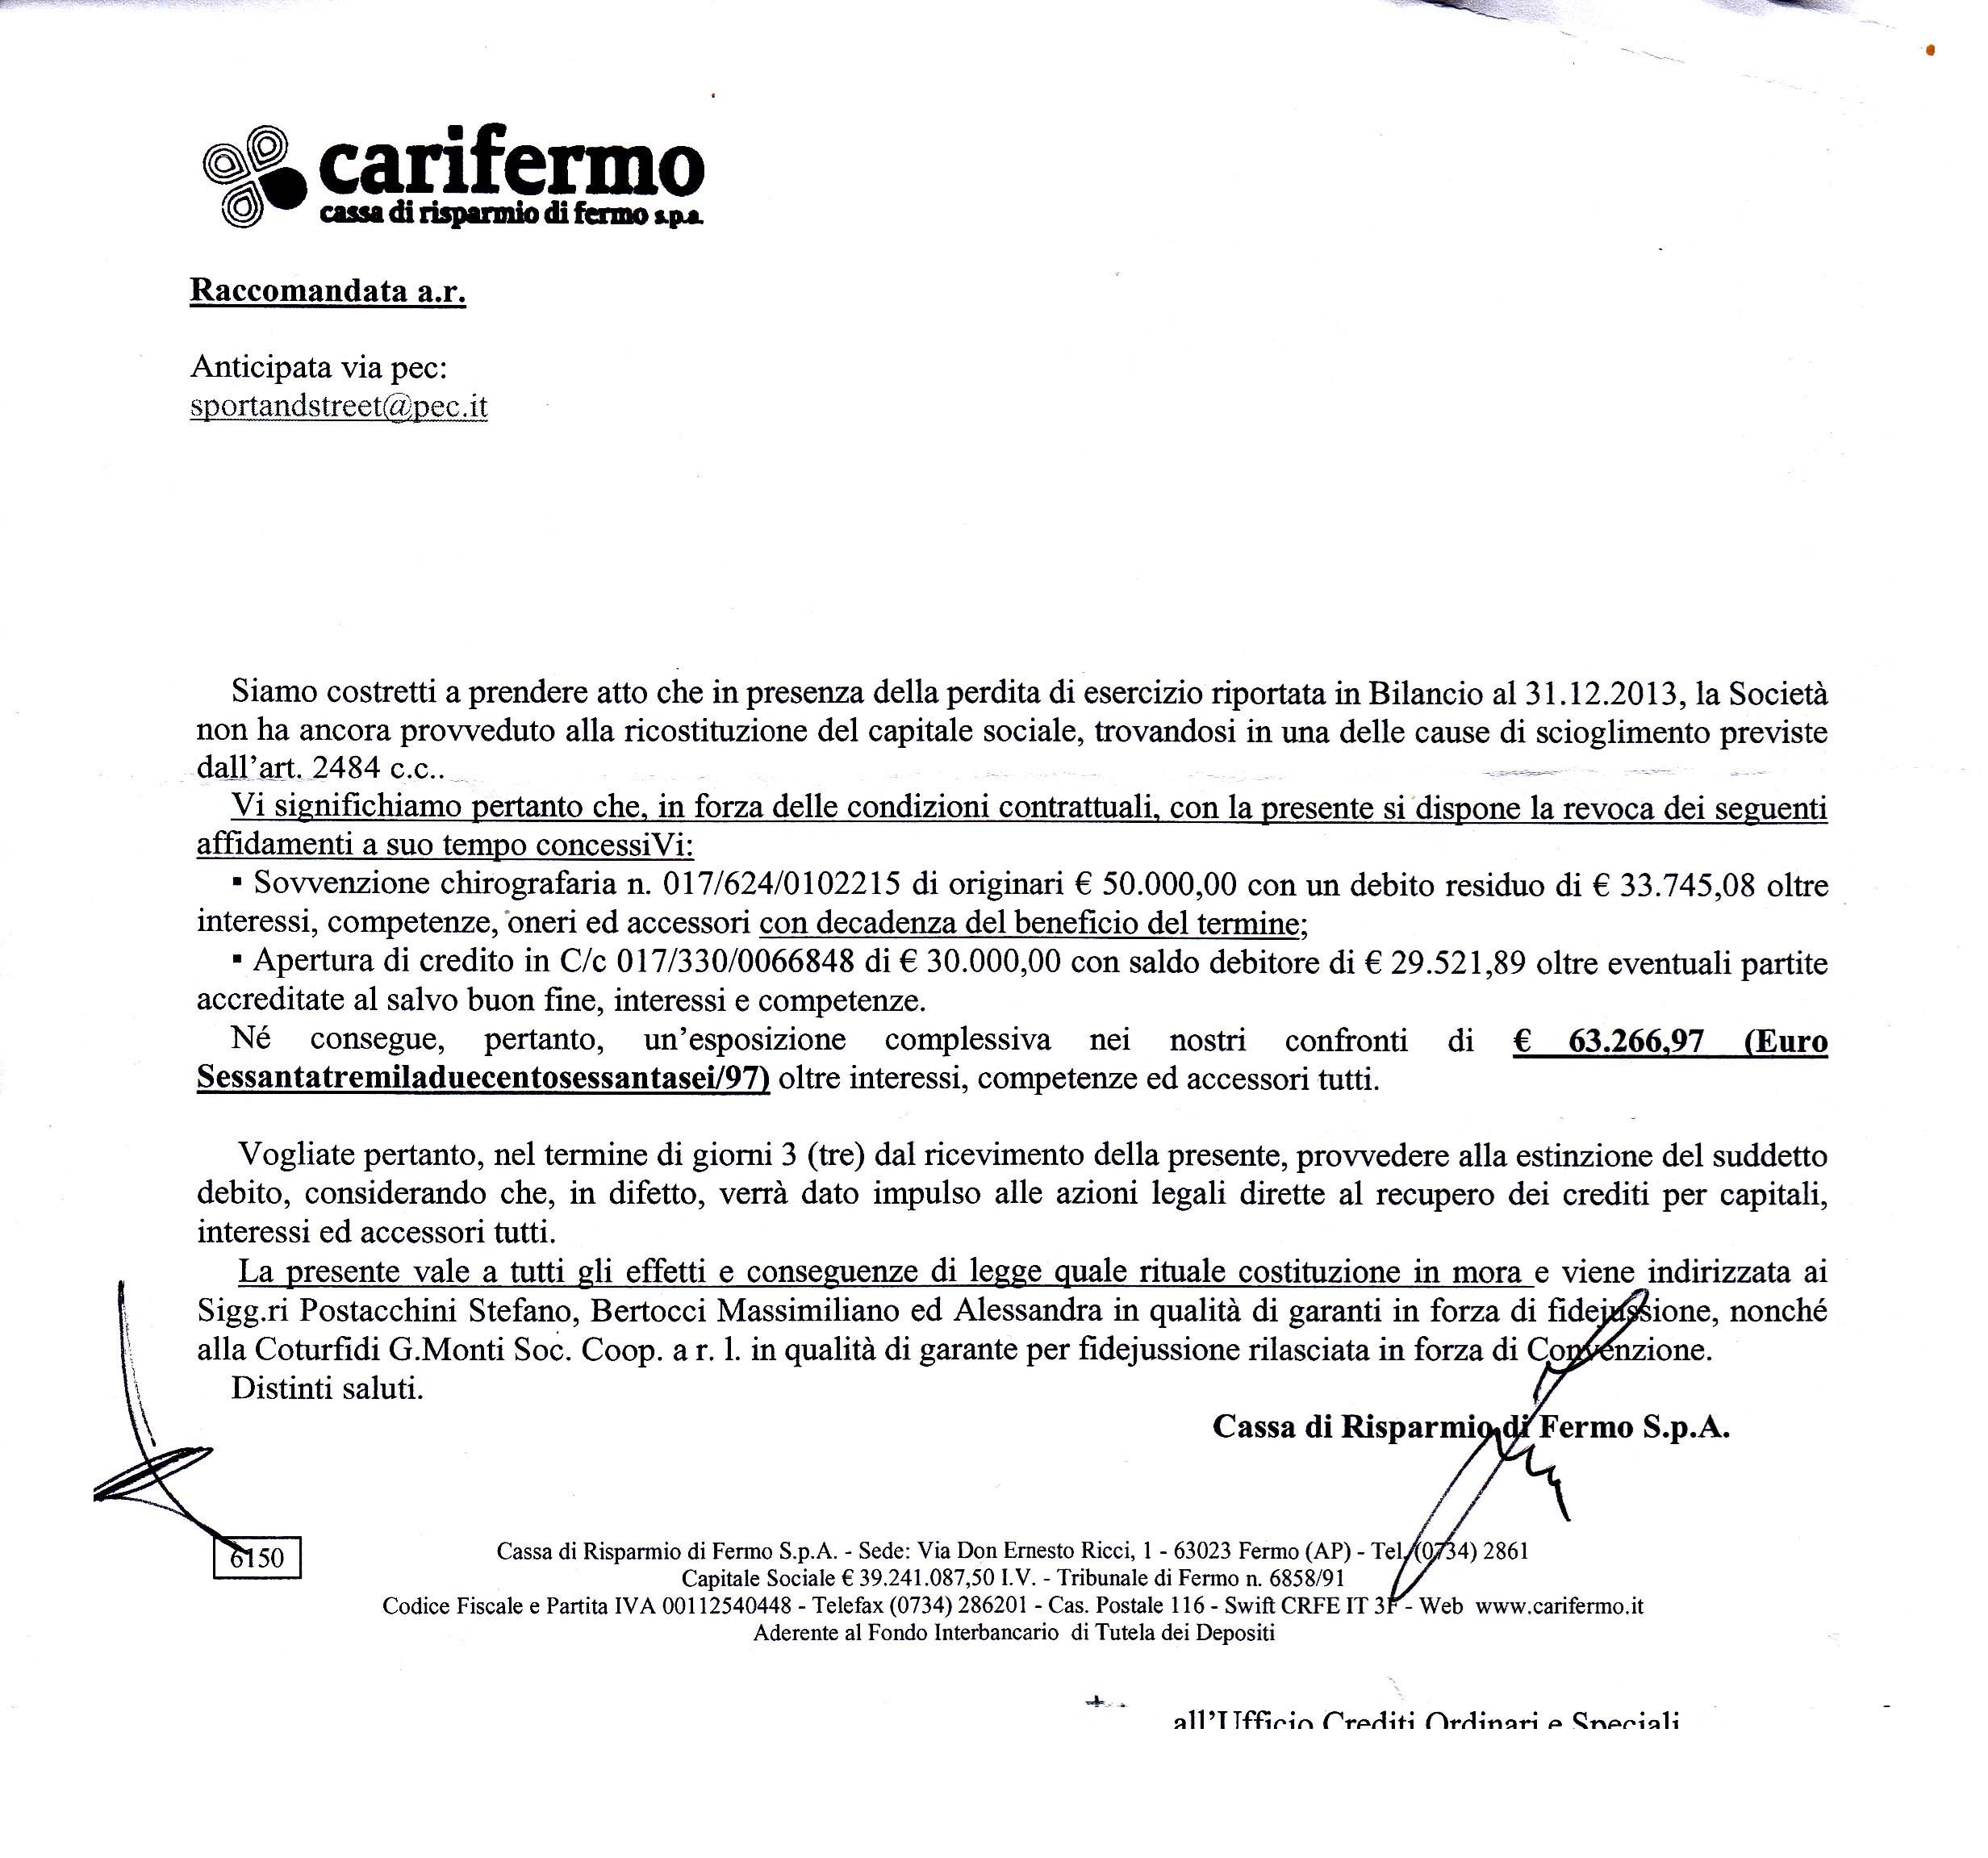
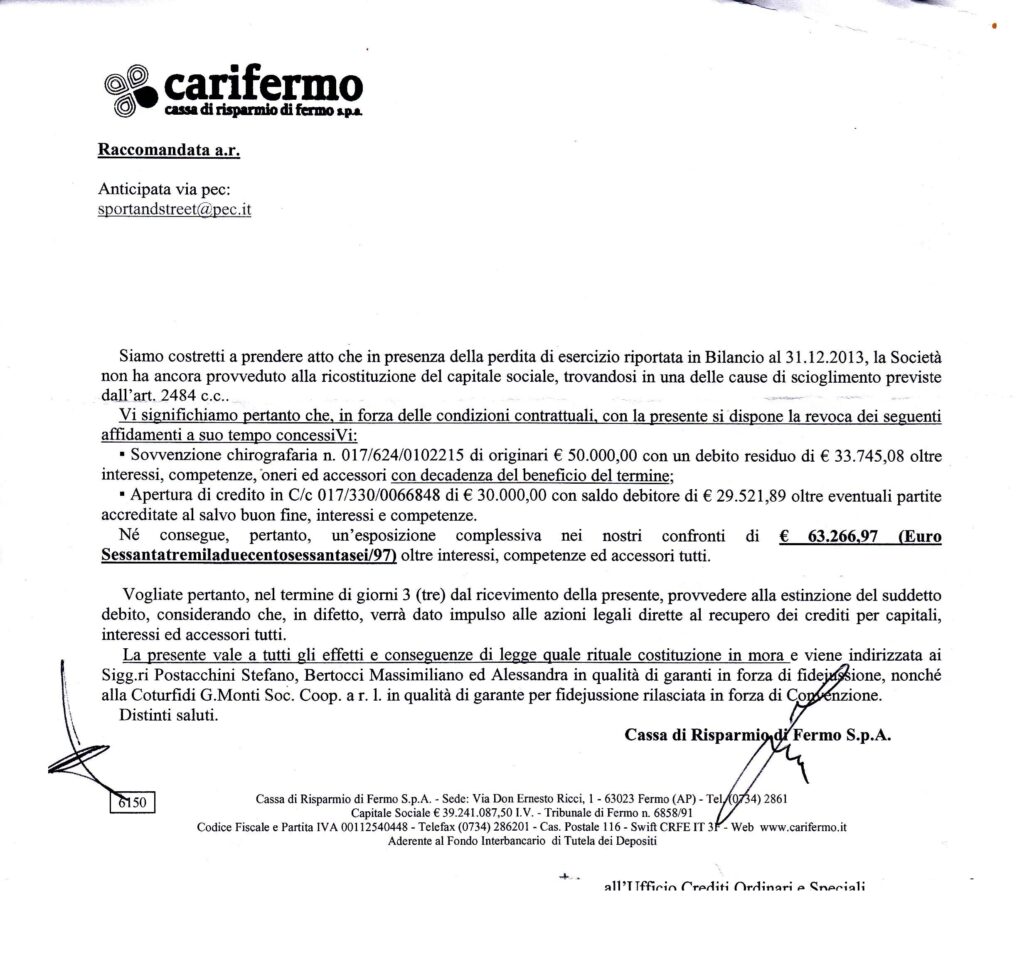
Il 21 novembre 2014 arrivò una raccomandata.
La banca comunicava la revoca delle aperture di credito e del finanziamento.
La motivazione riportata era:
“in presenza di una perdita di esercizio riportata in Bilancio la Società non ha ancora provveduto alla ricostituzione del capitale sociale, trovandosi in una delle cause di scioglimento previste dall’art. 2484 cc.”
Contestualmente veniva richiesto di estinguere il debito:
“entro 3 giorni”.
Una richiesta che ci lasciò profondamente sconcertati.
Il confronto con il commercialista
La prima reazione fu quella di rivolgerci al nostro consulente.
Ricordo ancora perfettamente quella telefonata.
“Marco, la Cassa di Risparmio di Fermo ci ha inviato una raccomandata con cui ci revocano il finanziamento e gli affidamenti e ci chiedono la restituzione di 59.000 euro entro tre giorni.”
La risposta arrivò immediata:
“Ma qual è la motivazione che hanno scritto?”
Spiegammo la contestazione.
La risposta ci colpì profondamente:
“Succede che questi sono feroci. Vedrete che vi pignorano tutto.”
Ricevere una richiesta fondata, a nostro avviso, su una motivazione errata ci portò inizialmente a sottovalutare la situazione.
Fu un errore.
Il tentativo di dialogo con la banca
Provammo a spiegare la situazione.
Provammo a parlare con la filiale.
Provammo a chiedere chiarimenti.
Provammo anche a chiedere un incontro con l’ufficio rischi.
Senza risultato.
La situazione assunse rapidamente contorni surreali.
Da una parte la filiale.
Dall’altra la direzione centrale.
Nel mezzo noi.
Senza comprendere chi realmente stesse decidendo.
Ricordo ancora perfettamente quella sensazione.
Sembrava di vivere una pagina dei Promessi Sposi.
Con figure che sembravano rimbalzare responsabilità senza che nessuno fornisse una risposta concreta.
“Su suggerimento di alcuni interlocutori cercammo un contatto con il responsabile dell’Ufficio Rischi della banca, Armando Ferraro. La risposta arrivò attraverso la segreteria. Nessun incontro. La questione, ci venne detto, doveva essere affrontata con la filiale. Ci recammo quindi presso la filiale di Porto San Giorgio. Pensavamo di trovare spiegazioni. Trovammo qualcosa di molto diverso.
L’incontro venne registrato.
Ed è probabilmente uno dei documenti più importanti dell’intera vicenda. Perché dimostra come la decisione non fosse stata assunta dalla filiale.Il direttore Riccardo Pagnanelli si dichiarò infatti completamente estraneo all’iniziativa.Quando gli facemmo presente che le perdite erano state regolarmente coperte e che esisteva un verbale pubblico che lo dimostrava, la sua risposta fu sorprendente:
«Questa è una cosa che non ho fatto io».
Poco dopo aggiunse:
«La posizione vostra l’ha presa la Direzione Generale».
E ancora:
«Io non decido più niente su questa cosa».
Quando gli chiedemmo cosa avremmo dovuto fare, la risposta fu ancora più esplicita:
«È lui che decide».
Il riferimento era al responsabile dell’Ufficio Rischi Armando Ferraro.
Infine arrivò la frase che più di tutte ci colpì:
«Io proprio non decido più niente. Non posso esservi di aiuto in alcun modo».
Il periodo più delicato per un’attività commerciale
Il periodo prenatalizio rappresenta per molte attività commerciali uno dei momenti più importanti dell’anno.
È il periodo in cui:
- si ordinano le merci;
- si preparano le vetrine;
- si organizzano le promozioni;
- si costruisce una parte decisiva del fatturato annuale.
Noi invece eravamo impegnati a tentare di comprendere quella decisione bancaria.
Una decisione che non aveva soltanto effetti economici.
Aveva effetti psicologici.
Profondi.
Perché quando una banca mette improvvisamente in discussione la continuità finanziaria di un’impresa, non cambia soltanto un numero.
Cambia il modo in cui guardi il futuro.
Reclami bancari e diritto del cliente
A quel punto tentammo un’altra strada.
Presentammo un reclamo.
Le banche promuovono giustamente questi strumenti come elementi di trasparenza e tutela del cliente.
Anche la Cassa di Risparmio di Fermo prevedeva procedure dedicate:
- reclami;
- ricorsi;
- riconciliazioni.
Presentammo quindi formalmente tutta la documentazione.
Allegammo nuovamente il verbale relativo alla copertura delle perdite.
Pensavamo che la questione fosse definitivamente chiarita.
Non fu così.
Le richieste documentali e il contenzioso
Dopo pochi giorni arrivò una nuova comunicazione.
Secondo la banca:
“contrariamente a quanto asserite non avete fornito, salvo il verbale di approvazione del bilancio, documentazione contabile probante i versamenti per la ricostituzione del capitale sociale”.
Da quel momento iniziò una vicenda ancora più complessa.
Una vicenda che avrebbe coinvolto:
- documenti;
- procedure;
- ricostruzioni contabili;
- tribunali;
- interpretazioni differenti dei fatti.
Aspetti che emergeranno nei capitoli successivi.
Perché esiste una differenza enorme.
Un conto è leggere una notizia.
Un conto è viverla sulla propria pelle.