Una vicenda che intreccia giustizia, lavoro, disoccupazione, processi e sopravvivenza. Dopo anni di battaglie giudiziarie arriva la sentenza della Corte d’Appello. Una decisione destinata a cambiare ancora una volta il corso della storia.
In attesa della sentenza
(Questo articolo riprende o approfondisce temi trattati nel libro “Io Non Mi Uccido“)
Finalmente arrivò il momento del giudizio di appello.
La causa si svolse prevalentemente attraverso lo scambio di memorie scritte, anche a causa delle limitazioni imposte dalla pandemia.
Le parti riproposero sostanzialmente le questioni già affrontate nel giudizio di primo grado.
Nel frattempo cercavo lavoro.
Come molte persone travolte da una crisi economica e giudiziaria, trascorrevo le giornate inviando curriculum e cercando nuove opportunità professionali.
Quando il lavoro non arriva
Le risposte erano poche.
Per alcuni ero troppo qualificato.
Per altri troppo avanti con l’età.
Alla fine tornai al lavoro che avevo svolto molti anni prima:
quello di agente di commercio.
Un settore nel quale nessuno ti rifiuta.
Ma nel quale tutto il rischio è a carico tuo.
Se vendi guadagni.
Se non vendi sopravvivi a fatica.
Anche questa strada venne però travolta dall’arrivo della pandemia.
Tutto si fermò.
Ancora una volta.
Scrivere per ricominciare
Non volendo arrendermi, mi rifugiai nell’unica attività che richiedeva investimenti minimi e che avevo sempre amato.
Scrivere.
Iniziai a collaborare con aziende per la realizzazione di testi promozionali e con alcune testate giornalistiche locali per la pubblicazione di articoli.
Fu proprio grazie a queste collaborazioni che ebbi modo di raccontare la mia vicenda a un direttore di giornale.
Un incontro che avrebbe avuto conseguenze inattese.
L’incontro con il presidente della banca
Attraverso questa conoscenza entrai in contatto con il presidente della Cassa di Risparmio di Fermo, l’avvocato Alberto Palma.
Per la prima volta ebbi la sensazione che qualcuno all’interno della banca fosse disposto ad ascoltare davvero la mia versione dei fatti.
Dopo diversi colloqui raggiungemmo un accordo.
La sentenza della Corte d’Appello
L’accordo, però, non fece in tempo a concretizzarsi.
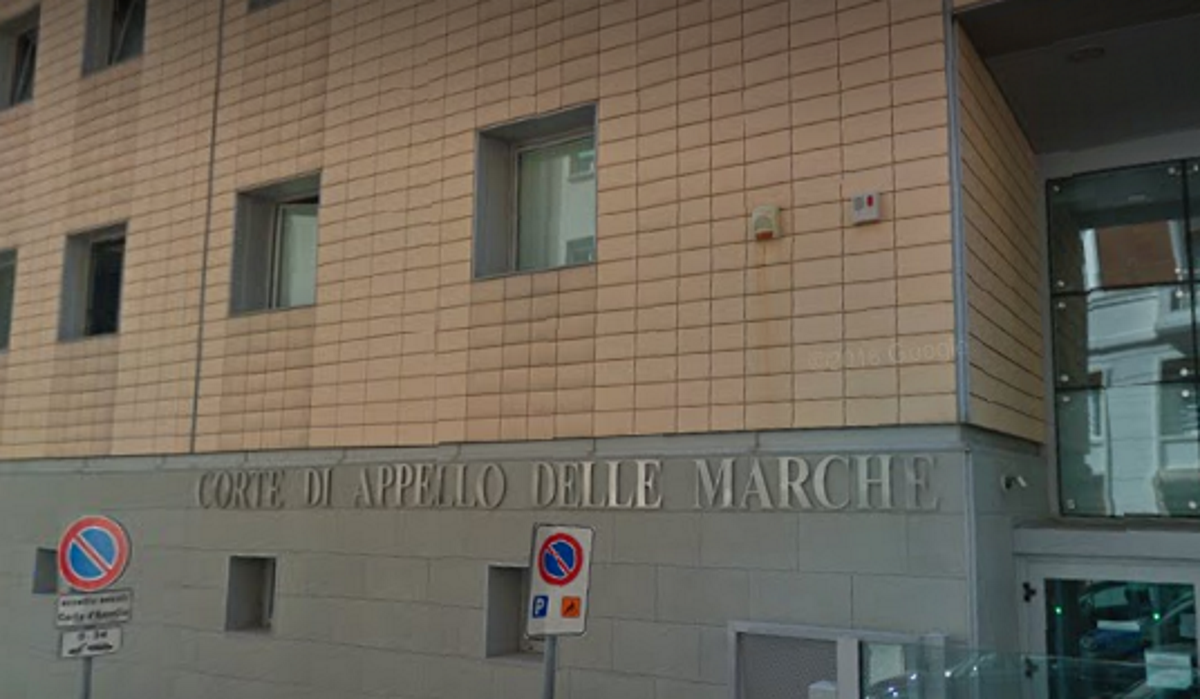
L’11 marzo 2023, pochi giorni dopo la scadenza dei termini processuali, arrivò la sentenza della Corte d’Appello di Ancona.

Secondo la Corte il comportamento della banca doveva considerarsi legittimo.
La ricostruzione della vicenda cambiava radicalmente.
Una storia riscritta
Ciò che mi colpì maggiormente fu la sensazione che anni di attività istruttoria fossero stati cancellati.
Le testimonianze.
I documenti.
Le consulenze tecniche.
Le decine di udienze.
Tutto cancellato.
La storia che emergeva dalla sentenza appariva profondamente diversa da quella reale.
La buona fede della banca e i documenti del processo: una sentenza che solleva interrogativi
La Corte di Appello di Ancona ritenne completamente veritiera la ricostruzione fornita dalla Cassa di Risparmio di Fermo anche in presenza di prove di segno opposto.
La sentenza di primo grado aveva accertato che le perdite di esercizio erano state integralmente coperte dai soci e che gli apporti effettuati risultavano addirittura superiori a quanto necessario. Veniva così meno quello che, fino a quel momento, era stato il principale presupposto della revoca degli affidamenti. Persino i dirigenti degli altri istituti di credito, chiamati a testimoniare, avevano dichiarato sotto giuramento di essere perfettamente a conoscenza della tempestiva ricapitalizzazione effettuata dai soci.
In appello quindi la linea difensiva della banca cambiò radicalmente focalizzandosi sull’aspetto del mancato invio di “documentazione contabile”:
“la Carifermo aveva richiesto alla soc. Sport & Street srl più volte durante l’arco di molti mesi la documentazione contabile attestante i versamenti che i soci avrebbero dovuto effettuare per la ricostituzione del capitale sociale ma senza nulla ottenere. Tanto è vero che nella Raccomandata del 21.11.2014 di revoca degli affidamenti, trascorsi quindi ben 11 mesi dal bilancio 31.12.2013 e comunque ancora 3 mesi dopo il verbale di assemblea del 20.08.2014 contenente come già detto il mero impegno alla ricostituzione del capitale sociale, la Carifermo non avendo ricevuto alcuna documentazione comprovante la promessa ricostituzione del capitale sociale rilevava e lamentava ancora la persistenza della perdita di esercizio al 31.12.2013. Ma c’è di più: ancora nella successiva lettera del 09.12.2014 trascorsi quindi ulteriori 20 giorni, la Carifermo spa non poteva che contestare e respingere il reclamo inoltrato dalla Sport & Street srl e confermare la revoca fidi stante il perdurare dell’assenza di qualsivoglia documentazione contabile comprovante la ricostituzione del capitale sociale. conseguentemente la posizione veniva girata a sofferenza il 19.12.2014”
Chiunque abbia seguito questa vicenda e abbia esaminato i documenti processuali si trova inevitabilmente di fronte a una domanda: su quali elementi concreti la Corte d’Appello di Ancona ha fondato il proprio giudizio di buona fede della banca?
Prima di rispondere, è opportuno ricordare alcuni fatti documentati.
Innanzi tutto, l’assemblea di approvazione del bilancio 2013, in cui sono state formalizzate le perdite, è avvenuta il 20 agosto 2014, come ricordato dalla stessa banca. La sua pubblicazione nel registro delle imprese è seguita il 16 settembre 2014: prima di questa data era materialmente impossibile per chiunque averne notizia ufficiale
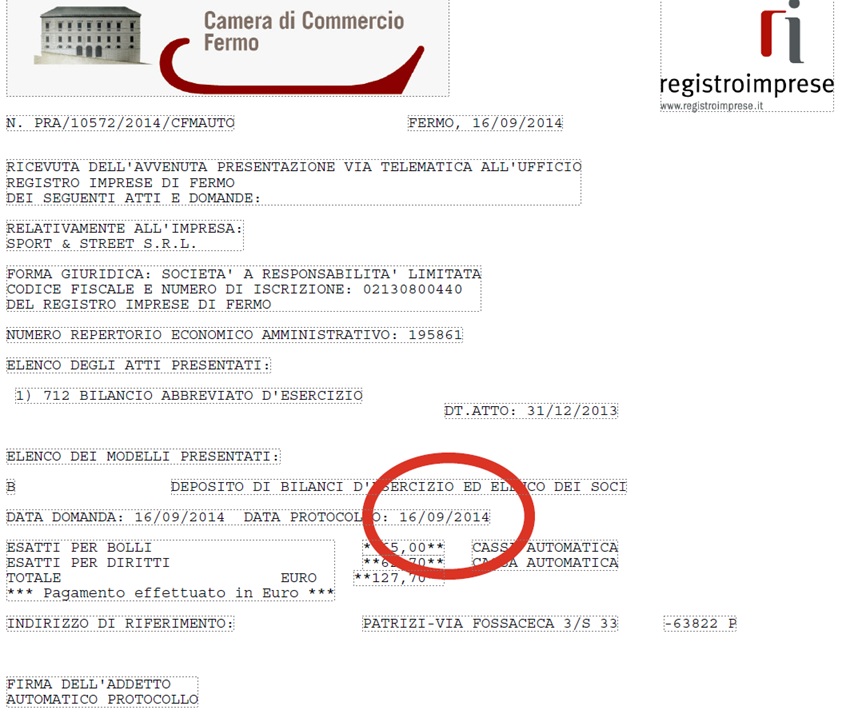
Non si comprende, quindi, secondo quale logica possano essere avvenute richieste “più volte durante l’arco di molti mesi” su perdite non ancora accertate né pubbliche. La realtà è che la banca non è stata in grado di produrre una sola lettera o missiva antecedente alla revoca, per il semplice fatto che non sono mai esistite. La stessa lettera di revoca del 21 novembre 2014 non fa menzione alcuna di questo presunto mancato invio di documenti, che pure avrebbe costituito la causa principale di risoluzione contrattuale.
L’unico cenno in cui la banca fa riferimento a questa fantomatica richiesta di documentazione contabile è il 9 dicembre 2014 in una nota che appare come una comunicazione interna dell’ufficio rischi, all’epoca gestito dal dottor Armando Ferraro. Un documento inviato ai soci, all’ufficio reclami e alla filiale, riuscendo persino nell’impresa burocratica di sbagliare il nome della filiale stessa. Quella nota non aveva il valore di un invito al dialogo; appariva piuttosto come una posticcia giustificazione ex post per mettere le mani avanti.
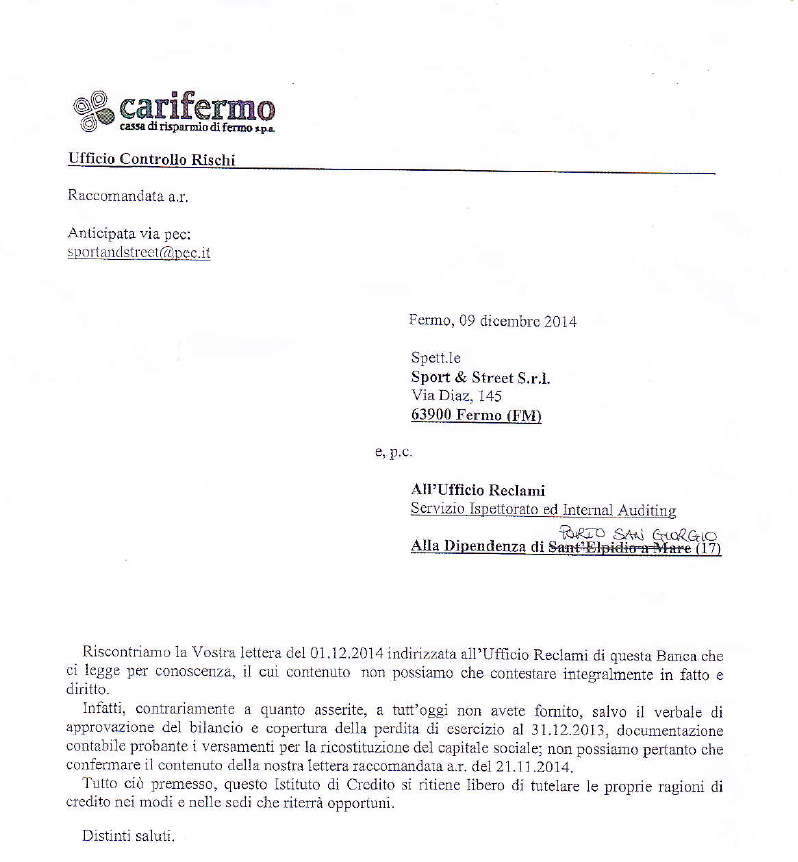
Un paradosso intollerabile, se si pensa che in quello stesso periodo i soci avevano cercato in tutti i modi (finanche al Presidente della Cassa di Risparmio di Fermo) e invano, di esibire i documenti in loro possesso ai funzionari, come dimostra l’incontro registrato del 1 dicembre
Dall’ascolto emerge un atteggiamento che appare difficilmente conciliabile con l’idea di un’effettiva disponibilità al confronto e all’approfondimento della situazione patrimoniale della società.
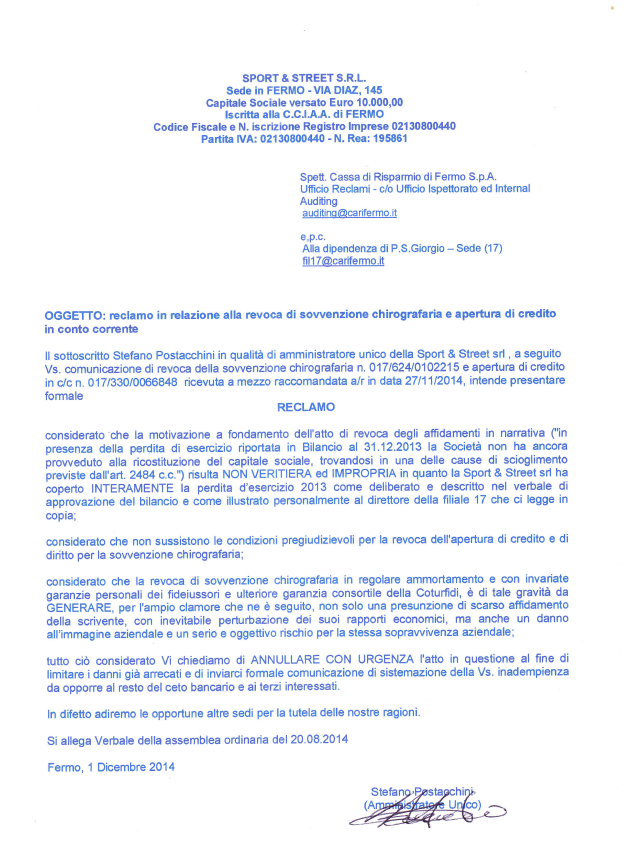
Ed è proprio l’impossibilità di trovare un interlocutore che costrinse la Sport & Street srl il 1 dicembre 2014 a presentare un reclamo formale
A ciò si aggiunge un ulteriore decisivo elemento di buon senso.
La Consulenza Tecnica d’Ufficio disposta nel giudizio di primo grado ha infatti accertato che, alla data di approvazione del bilancio, i soci avevano già effettuato tutti i versamenti necessari, immettendo liquidità addirittura in misura superiore al dovuto, poiché la perdita era sì preventivabile nel corso dell’anno ma non ancora certa nel suo ammontare definitivo. Per questa ragione avevano costituito un “fondo perdite future”, che è una posta di bilancio reale, tangibile, e non certo una promessa.
Se i soci avevano già fatto i bonifici e i conti erano in regola, che motivo avrebbero avuto di nascondere le carte? Se la banca avesse avanzato anche una sola richiesta in quei sessanta giorni, i soci avrebbero esibito le ricevute in un secondo, con il sorriso sulle labbra.
Circostanza tutte riportate nella sentenza di primo grado
I soci non hanno prodotte le “prove” semplicemente perché quella richiesta non è mai esistita.
Ma la cosa più sorprendente – e spaventosa – è che la Corte di Appello di Ancona sia riuscita a riconoscere la “buona fede e correttezza” della banca. Una decisione che suona come una beffa atroce e che dimostra una verità amara: nelle aule di giustizia si può sostenere qualsiasi cosa, calpestando il buon senso e ignorando la storia dei fatti. L’unica cosa che conta, alla fine, è trovare un giudice disposto a credere alla favola del più forte.
La Corte di Appello di Ancona, infatti, arriverà a scrivere che la banca fosse:
“legittimata a recedere anche in carenza di giusta causa, abbia agito in buona fede in quanto:
ha interloquito con il correntista ed ha spiegato le ragioni del recesso;
ha assegnato a quest’ultimo un termine per il rientro più ampio di quello pattuito;
ha atteso le deduzioni del correntista e ad esse ha fornito risposta;
ha agito in via monitoria dopo oltre un mese dalle deduzioni del correntista;
non era a conoscenza, e ciò per negligenza del correntista, dell’avvenuta ricostituzione del capitale sociale e, tantomeno, delle modalità attuativo di tal ultimo evento”.
Ma, come visto in precedenza, la procedura adottata dalla banca e la rapidità con cui si giunse alla segnalazione a sofferenza sollevano interrogativi difficili da conciliare con il giudizio di buona fede espresso dalla Corte di Appello.
Su questo punto, tuttavia, la sentenza della Corte di Appello non si soffermò.
Eppure proprio quella segnalazione aveva rappresentato il momento più devastante dell’intera vicenda, determinando l’isolamento finanziario della società e dei soci.
Nonostante ciò, nel corpo della sentenza non vi è alcun riferimento a tale segnalazione. Cancellato dalla storia.
La successione temporale dei fatti e dei documenti consente al lettore di valutare autonomamente tale ricostruzione.
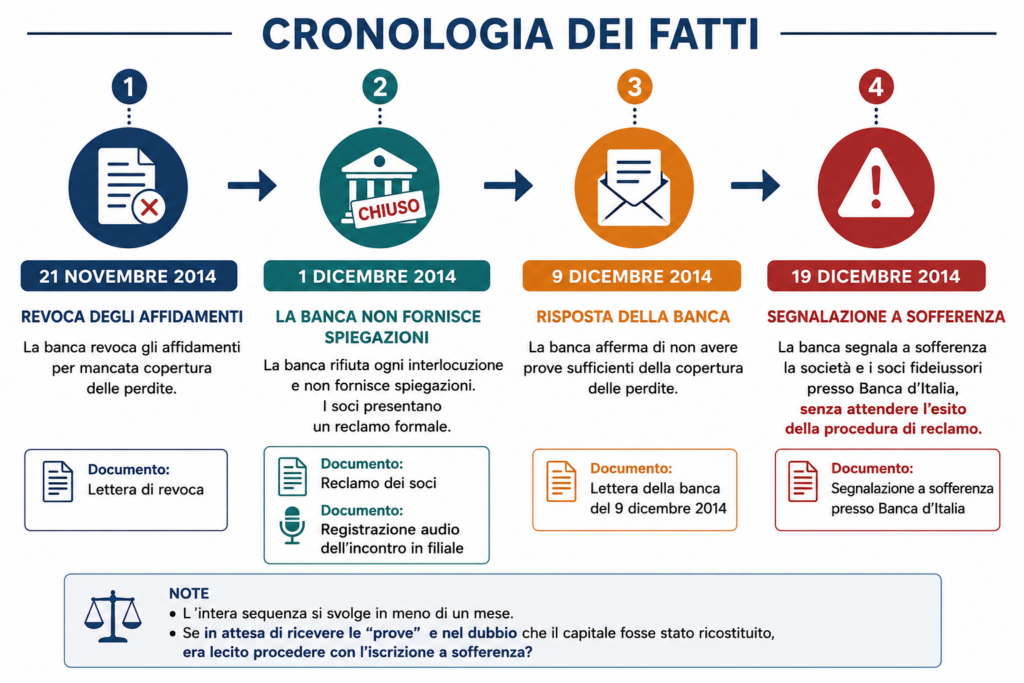
Non spetta a noi spiegare per quale ragione la Corte sia giunta a queste conclusioni.
Spetta però a chiunque abbia interesse per questa vicenda confrontare le motivazioni della sentenza con i documenti, le testimonianze e le consulenze tecniche richiamate nel processo.
Quando anche la copertura delle perdite diventa un problema
La sentenza si spinse però ancora oltre.
I giudici aggiunsero infatti che, anche qualora la perdita fosse stata effettivamente coperta, la banca avrebbe comunque avuto interesse a conoscere le modalità con cui tale copertura era stata realizzata, perché l’indebitamento dei fideiussori era per la banca pregiudizievole
«posto che appare evidente che l’eventuale copertura della perdita di esercizio tramite finanziamenti onerosi di terzi, ad esempio tramite intervento di un altro istituto di credito (come sembra avvenuto nel caso di specie alla luce delle dichiarazioni testimoniali), comportando l’aumento dell’indebitamento complessivo, si configura come accadimento pregiudizievole che la banca ha interesse a conoscere».
Lessi più volte quel passaggio cercando di comprenderne la logica.
Nella lettera di revoca la banca aveva sostenuto che la perdita non fosse stata coperta.
La consulenza tecnica d’ufficio aveva invece accertato che la perdita era stata integralmente coperta e che gli apporti dei soci risultavano addirittura superiori a quanto necessario.
Per la corte di appello non era importante sapere se le perdite fossero state coperte ma sapere le modalità di reperimento delle risorse.
Questo perchè? Perchè se la perdita fosse stata coperta mediante risorse provenienti da finanziamenti o da altri istituti di credito (cosa avvenuta anche se in parte) anche questo diventava un elemento sfavorevole perché comportava un aumento dell’indebitamento complessivo dei fideiussori.
In altre parole, la mancata copertura delle perdite costituiva un problema.
Ma anche la loro copertura poteva trasformarsi in un problema.
Il risultato finale appariva paradossale.
Una società in difficoltà non avrebbe alcuna reale possibilità di risanarsi.
Se non ricapitalizza è colpevole.
Se ricapitalizza ricorrendo al credito è ugualmente colpevole.
Quale strada avrebbe dovuto percorrere un imprenditore per salvare la propria azienda?
Più riflettevo su quel ragionamento e più mi tornavano alla mente le tante storie raccolte negli anni attraverso il Comitato #iononmiuccido.
Le storie di imprenditori che, non trovando più alcuna risposta nel sistema bancario, erano stati costretti a cercare altrove le risorse necessarie per sopravvivere.
Alcuni avevano perso tutto.
Altri erano finiti nelle mani degli usurai.
E tutto ciò veniva affermato senza considerare che gli istituti di credito dispongono già degli strumenti necessari per conoscere l’esposizione complessiva di un cliente verso il sistema bancario attraverso la Centrale Rischi della Banca d’Italia.
Le banche, infatti, non operano in modo isolato: attraverso la Centrale dei Rischi della Banca d’Italia e i sistemi di informazioni creditizie, ogni intermediario è in grado di conoscere l’esposizione complessiva di un cliente verso il sistema bancario e valutare la sua capacità di rimborso sulla base di un quadro pressoché completo.
Se più istituti hanno ritenuto concedibili ulteriori finanziamenti, ciò significa che, almeno in quel momento, il sistema nel suo complesso non percepiva quei soggetti come eccessivamente rischiosi. Di conseguenza, risulta meno convincente l’idea secondo cui qualsiasi nuovo indebitamento dei fideiussori dovesse essere considerato automaticamente pregiudizievole, indipendentemente dalla loro effettiva capacità patrimoniale e dal giudizio complessivo espresso dal sistema bancario.
Più riflettevo su quel ragionamento e più avevo la sensazione che non si stesse cercando di verificare se la motivazione originaria della banca fosse vera o falsa.
Sembrava piuttosto che si stesse cercando una giustificazione che consentisse comunque di considerare legittimo il suo comportamento.
La teoria della diminuzione delle garanzie
Secondo la Corte, per le medesime motivazioni, la banca avrebbe potuto recedere dal contratto di finanziamento anche in assenza di qualsiasi rata insoluta. La motivazione era sempre la stessa: i soci, in quanto fideiussori, non avrebbero potuto contrarre ulteriori debiti con il sistema bancario, poiché ciò avrebbe determinato una diminuzione delle garanzie a suo tempo prestate.
A parte la considerazione che nessuno ha mai provato che i soci fideiussori, nel frattempo, non avessero incrementato il proprio patrimonio personale.
La sottoscrizione del finanziamento presenta un effetto economicamente neutro nella misura in cui l’indebitamento assunto sia funzionale alla riduzione di passività esistenti e alla creazione di valore per la società.
L’iter logico-deduttivo appare alquanto singolare.
La diminuzione delle garanzie dovrebbe infatti essere valutata in relazione al credito garantito, ossia ai 59.000 euro dovuti, o più correttamente alla somma ancora residua sul finanziamento.
Se quel credito risultava adeguatamente garantito, non si comprende quale rilevanza potesse assumere l’andamento complessivo del patrimonio personale di ciascun socio.
Tanto più che il finanziamento risultava assistito anche da una garanzia consortile.
A cosa servono le garanzie?
Ma l’aspetto che più mi colpì era la consapevolezza che, seguendo questo modo di ragionare, fosse diventato estremamente pericoloso fare impresa in Italia.
Se anche rapporti ampiamente garantiti dai beni aziendali, dai patrimoni personali dei fideiussori e da garanzie consortili possono essere revocati e classificati come sofferenze, l’imprenditore vive costantemente con un cappio al collo.
Sempre esposto.
Sempre ricattabile.
Mi interrogavo anche sull’effettiva utilità delle garanzie consortili, che comportano costi, commissioni e oneri specifici.
Se, nonostante la loro presenza, il rapporto può essere comunque revocato con tutte le conseguenze che ne derivano, viene spontaneo chiedersi quale sia il loro reale valore per l’impresa.
E soprattutto a vantaggio di chi vadano i costi sostenuti per ottenerle.
Il ricorso in Cassazione
La lettura della sentenza suscitò molte reazioni.
Diversi professionisti ci suggerirono di proporre ricorso per Cassazione.
Secondo alcuni vi erano numerosi profili che meritavano un ulteriore esame.
Il problema era sempre lo stesso.
I costi.
E soprattutto il tempo.
Altri anni.
Altre attese.
Altre spese.
Altro logoramento psicologico.
La scelta di chiudere
Fu in quel momento che decisi di contattare nuovamente il presidente della banca.
Volevo trovare una soluzione definitiva.
Volevo uscire da quella storia.
Non perché fossi convinto di aver torto.
Ma perché ero stanco.
Stanco di vivere in funzione dei processi.
Stanco delle attese.
Stanco delle spese.
Stanco delle preoccupazioni.
Alla fine raggiungemmo una transazione definitiva.
La cifra concordata fu di:
77.000 euro.
Per reperire quella somma fui costretto a vendere la casa appartenuta a mia nonna.
Il significato dei suicidi economici
In quegli anni ho imparato a comprendere meglio il fenomeno dei suicidi legati alle difficoltà economiche.
Una persona può ritrovarsi nel giro di poco tempo:
- senza lavoro;
- senza reddito;
- con debiti crescenti;
- con rapporti familiari messi a dura prova;
- senza prospettive immediate.
La sofferenza non nasce soltanto dalla perdita di beni materiali.
Nasce soprattutto dalla paura.
La paura di perdere ciò che si è costruito in una vita.
La paura di non riuscire a proteggere la propria famiglia.
La paura di non poter garantire ai propri figli ciò che si riteneva normale fino al giorno prima.
Le due regole della sopravvivenza
Se questa esperienza mi ha insegnato qualcosa, sono due regole molto semplici.
La prima:
evitare, se possibile, di affidare la soluzione dei problemi ai tribunali.
La seconda:
non esporsi oltre ciò che si è realmente in grado di sopportare.
Sono riflessioni maturate attraverso una vicenda personale lunga e dolorosa.
Riflessioni che ogni lettore valuterà liberamente.