Dal posto fisso al sogno dell’attività propria
(Questo articolo riprende o approfondisce temi trattati nel libro “Io Non Mi Uccido“)
Per molti italiani il sogno è trovare un posto fisso. Per me era l’esatto contrario. Ho sempre desiderato aprire un’attività mia. Non per ambizione di potere, ma per quella sensazione di libertà economica che, nella mia famiglia, nessuno aveva mai realmente conosciuto. Mio padre era un ragioniere dipendente di un piccolo calzaturificio locale. Mia madre una casalinga. Gli anni Sessanta erano ancora quelli in cui una famiglia riusciva a vivere con un solo stipendio, ma tutto era misurato. Nessun lusso, nessuna vacanza importante, nessun margine per gli imprevisti.
Non ricordo un’infanzia infelice. Anzi. Ma ricordo perfettamente le discussioni sottovoce dei miei genitori per riuscire ad arrivare alla fine del mese senza problemi. Ed è probabilmente lì che nacque il mio desiderio di “costruire qualcosa”. Nella mia famiglia nessuno aveva mai fatto impresa. Nessuno aveva mai rischiato. Forse proprio per questo io sognavo di farlo.
Concluso il tradizionale percorso da ragioniere, mi iscrissi a Giurisprudenza all’Università di Macerata. Gli esami andavano molto bene, quasi tutti con il massimo dei voti. Secondo molti ero destinato a una carriera forense. Eppure dentro di me continuava a esserci quel tarlo: aprire un’attività economica. Così, a due esami dalla laurea, anche per alleggerire il peso economico sulla mia famiglia — già colpita dalla perdita del lavoro di mio padre — iniziai a lavorare come agente di commercio per una piccola conceria toscana.
Nel frattempo inviavo curriculum ovunque. Poi arrivarono due proposte inattese. Una dal Calzaturificio Della Valle, quando ancora il fenomeno Hogan non era esploso. L’altra dalla Nike. Scelsi Nike. E quella scelta cambiò completamente il mio modo di vedere il lavoro, il commercio e l’impresa.
L’esperienza in Nike e la cultura dell’impresa
Entrare nella multinazionale americana più famosa al mondo nel settore sportivo significava entrare in una cultura completamente diversa da quella italiana. Una cultura dove l’impresa non era vista con sospetto, ma come motore di innovazione, ambizione e crescita. Ogni anno partecipavo ai meeting internazionali negli Stati Uniti. Fu lì che ascoltai direttamente dalla voce di Phil Knight la storia della nascita della Nike.
Nel 1964 aveva fondato la Blue Ribbon Sports importando scarpe sportive giapponesi Onitsuka Tiger. Poi la rottura con l’azienda giapponese. La decisione di produrre autonomamente. Il rischio. L’intuizione. La crescita. Ebbi persino occasione di conoscere Carolyn Davidson, la designer che nel 1971 aveva creato per appena 35 dollari il celebre “swoosh”, destinato a diventare uno dei simboli commerciali più riconoscibili al mondo.
Per me era un universo affascinante. Il contatto continuo con commercianti, imprenditori, agenti e distributori alimentava sempre di più il mio desiderio di avere qualcosa di mio. Volevo costruire. Volevo rischiare. Volevo sentirmi libero.
L’apertura del negozio e il primo finanziamento bancario
Fu così che, quando un cliente mi confidò il desiderio di vendere il proprio negozio di articoli sportivi a Fermo, la mia città, tutto mi sembrò improvvisamente naturale. Avevo davanti il mio sogno. Anche se non avevo i soldi per comprarlo.
Lo stipendio in Nike era ottimo, ma certamente non sufficiente per rilevare un’attività commerciale. Così mi rivolsi a una banca. La banca accettò di “farmi credito”. All’epoca quella frase mi sembrava quasi una benedizione. Oggi so che fu l’inizio di tutto.
I rischi nascosti del commercio e della partita IVA
In quel periodo vedevo soltanto i vantaggi del lavoro autonomo. L’euforia era tale che qualsiasi ragionamento prudente mi appariva quasi fastidioso. Mi sentivo come un bambino davanti alla vetrina di una pasticceria: incapace di pensare alle conseguenze della scorpacciata. Chiunque provasse a riportarmi alla realtà veniva percepito come pessimista. Soprattutto mia moglie.
Lei proveniva da una famiglia di dipendenti pubblici. Una famiglia abituata alla sicurezza dello stipendio fisso, alla stabilità, alla prevedibilità. Io invece ero completamente sedotto dall’idea opposta: autonomia, crescita, rischio. Non volli sentire ragioni. Convinsi persino mia sorella, che ogni mattina si alzava prestissimo per gestire un’edicola, a seguirmi in quell’avventura.
Formalmente l’azienda era intestata a lei e a mia moglie. Di fatto, però, quell’attività assorbì rapidamente l’intera famiglia. Fu allora che scoprii la prima grande verità sul commercio: l’imprenditore non smette mai di lavorare. Il lavoro dipendente ha un orario di ingresso e uno di uscita. L’impresa no. Anche quando il negozio è chiuso, il cervello continua a lavorare: ordini, pagamenti, dipendenti, fornitori, tasse, merce, problemi.
E poi c’era un’altra cosa che nessuno mi aveva davvero spiegato: il commerciante non ha uno stipendio. I commercianti fanno “prelevamenti in conto utili”. Una formula elegante per dire che anticipi soldi sperando che a fine anno gli utili esistano davvero.
La crescita del negozio e il costo del successo
Io dedicavo ogni minuto libero all’attività. Il sabato e la domenica — teoricamente i miei giorni di riposo — li passavo in negozio per dare il cambio a mia sorella. Mi occupavo degli acquisti, del marketing, delle forniture, delle promozioni. Eppure il negozio cresceva. Velocemente. In poco tempo raggiungemmo un fatturato annuo di circa 800.000 euro. Sembrava il sogno italiano.
In realtà stavo entrando in un meccanismo molto più complesso e pericoloso di quanto immaginassi. Per sostenere quegli incassi servivano enormi quantità di merce. E più aumentava il volume d’affari, più aumentavano costi, personale, responsabilità ed esposizione bancaria.
Scoprii così che in Italia il costo reale di un dipendente può arrivare a oltre il doppio del netto percepito in busta paga. E poi arrivavano gli imprevisti. Sempre. Una serranda che si blocca. Un temporale che danneggia l’insegna. L’allarme che impazzisce nel cuore della notte. Le lampadine delle vetrine che si fulminano continuamente. Le bollette che aumentano. Il manichino che cade. La tenda del camerino strappata. Le shoppers finite. I controlli dell’ispettorato.
Scoprii che l’imprenditore italiano è contemporaneamente direttore, operaio, tecnico, magazziniere, addetto alle pulizie e problem solver. E spesso finisce per guadagnare meno dei propri dipendenti pur di tenere in piedi l’attività. Ma quando le cose sembrano funzionare, tutto questo passa in secondo piano. È la fase più pericolosa: la luna di miele con il rischio.
La trappola del credito bancario
L’errore tipico di ogni neo-imprenditore è credere che l’aumento del fatturato coincida automaticamente con l’aumento del benessere. Non è così. Più cresci, più aumentano costi, esposizione, dipendenza dal credito e rischi. Ma io, in quel periodo, vedevo soltanto la crescita.
Nel commercio sportivo il successo dipendeva soprattutto da una cosa: avere i marchi giusti. E ottenere certi marchi era quasi impossibile. Il fatto di aver lavorato per anni nella Nike mi dava però un enorme vantaggio: credibilità, contatti, conoscenze. Così iniziammo a diventare importanti. Sempre di più.
Fu allora che arrivò una nuova proposta: rilevare uno storico negozio di Porto San Giorgio. La richiesta era enorme: 150.000 euro. Ma io non vedevo il rischio. Vedevo una posizione strategica, nuovi marchi, nuovi clienti, crescita. E feci un passo ulteriore: decisi di acquistare anche le mura del negozio.
Con un contratto di leasing unico inglobammo arredamento, acquisto immobile e investimenti. Totale: 830.000 euro più IVA. La rata mensile era di 4.475 euro più IVA. Oggi quella cifra fa paura. All’epoca mi sembrava sostenibile. Perché ragionavo da commerciante entusiasta, non da esperto finanziario. Pensavo: “Almeno alla fine il locale sarà mio”.
Non compresi invece una cosa fondamentale: stavo entrando nella trappola del credito.
La banca mi propose esclusivamente un leasing a tasso variabile. Accettai senza comprenderne davvero le conseguenze. E soprattutto senza comprendere cosa significhi realmente “fare credito” in Italia. Perché nessuna banca presta denaro senza garanzie. Non stavamo mettendo a rischio soltanto l’azienda. Con le nostre firme stavamo mettendo a garanzia i beni personali, il patrimonio familiare e il futuro.
Ero talmente inesperto che il mio regime patrimoniale con mia moglie era ancora quello della comunione dei beni. In pratica stava entrando in gioco tutta la famiglia.
Col tempo avrei capito una delle verità più amare dell’imprenditoria italiana: quando dipendi dal credito, smetti di essere realmente libero. Perché la banca può modificare condizioni, costi, tassi, richieste di garanzie e servizi accessori. E quando sei esposto finanziariamente non hai quasi mai la forza contrattuale per opporti.
Quello che allora mi sembrava un sostegno stava lentamente trasformandosi in una dipendenza. Una dipendenza che avrebbe cambiato completamente la mia vita.
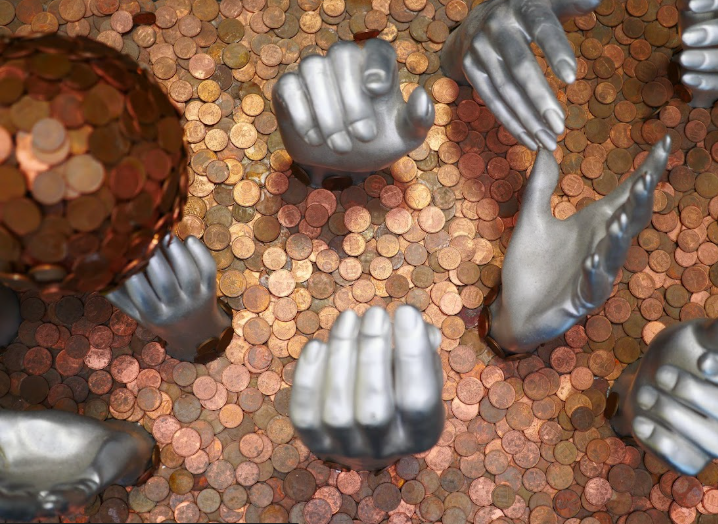
“Affogati dal giogo” — 2020
Opera realizzata dall’autore del libro con materiali di recupero.
Un grido contro una società schiacciata dal potere del denaro.
Quando le parole non bastano, anche l’arte diventa voce.